Trafik kazasından sonra sigorta başvurusu yapılırken en sık karışan konulardan biri, zorunlu trafik sigortası ile kasko arasındaki ayrımdır. İki poliçenin kapsamı, kimin zararını karşıladığı ve hangi koşullarda devreye girdiği farklı olabilir. Farkları genel hatlarıyla bilmek, başvurunun doğru muhataba yapılmasına yardımcı olabilir.
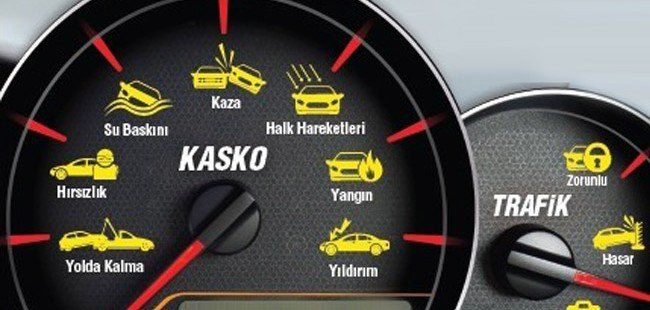
Zorunlu trafik sigortası, genellikle kazaya sebep olan aracın karşı tarafa verdiği zararı karşılamayı amaçlar. Bu nedenle kusurlu aracın sigortası, kusursuz tarafın araç hasarı, bedeni zararı ve diğer kayıpları için muhatap olabilir. Poliçenin teminat limitleri, ödenebilecek tutarı sınırlayabilir.
Kusur oranının paylaşıldığı kazalarda ise her sigorta kendi sigortalısının kusuru oranında sorumlu olabilir. Bu durum, talebin hangi sigortaya ve hangi oranda yöneltileceğini etkileyebilir. Kusurun belirlenmesinde tutanak, kolluk kayıtları ve gerektiğinde bilirkişi raporu önem taşıyabilir.
Sigorta şirketiyle yaşanan uyuşmazlıkların nasıl ele alınacağı, hangi belgelerin hazırlanacağı ve süreçte nelere dikkat edileceği Trafik kazası sigorta avukatı içeriklerinde ayrıntılı biçimde anlatılmaktadır. Her poliçe ve her kaza farklı olduğundan genel bilgiler sonuç hakkında kesinlik taşımayabilir.
Kasko ise çoğunlukla kişinin kendi aracında oluşan hasarı poliçe kapsamında karşılamayı amaçlar. Kusur kendisinde olsa bile aracın hasarı kasko teminatı kapsamında değerlendirilebilir. Hangi hasarın karşılanacağı, teminat türüne, muafiyet ve poliçe şartlarına göre değişebilir.
Kasko poliçesinde değer kaybının kapsama alınıp alınmadığı ise ayrıca incelenmesi gereken bir noktadır. Bazı poliçelerde bu kalem teminat kapsamında yer alabilirken, bazılarında hiç yer almayabilir. Bu nedenle poliçe metninin ve genel şartların dikkatle okunması önem taşıyabilir.
Karşı tarafın kusurlu olduğu durumlarda kasko ödemesi yapan şirket, ödediği tutarı karşı sigortadan talep edebilir. Aracın değer kaybı gibi kalemler ise çoğu zaman kusurlu tarafın trafik sigortasına yöneltilebilir. Değer kaybı sigorta tahkim avukatı içeriklerinde bu talebin hangi yollarla ele alınabileceği ayrıntılı biçimde yer almaktadır.
Ödeme sırasında sigorta şirketinin hesaplama yöntemi ve muafiyet gibi kesintiler de tutarı etkileyebilir. Poliçede belirtilen muafiyet oranının uygulanıp uygulanmayacağı, hasarın niteliğine ve teminat türüne göre değişebilir. Ödeme belgelerinin ve hesaplama açıklamasının saklanması, ileride itiraz gerekirse dayanak oluşturabilir.
Sigorta şirketinin ödemeyi geciktirmesi ya da eksik yapması hâlinde başvuru yolları da gündeme gelebilir. Önce şirkete yazılı başvuru yapılabilir; cevap alınamadığında ya da yetersiz bulunduğunda tahkim veya dava yoluna gidilmesi mümkün olabilir. Hangi yolun uygun olduğu, uyuşmazlığın niteliğine ve tutarına göre farklılaşabilir.
İki poliçeyi karşılaştırırken sık dikkate alınan unsurlar şöyle sıralanabilir:
Hangi tarafın zararını karşıladığı
Teminat limitleri ve muafiyetler
Kusurun etkisi
Değer kaybının kapsama alınıp alınmadığı
Poliçelerin kapsamı olaydan olaya değiştiği için somut bir durumda avukatınıza danışmak yerinde olabilir. Ankara arabulucu alanında konuyla ilgili genel bilgilendirme içerikleri de yayımlanmaktadır. Genel anlatımlar, tek başına bir dosyanın sonucunu belirlemez.
Özetle, zorunlu trafik sigortası ile kasko farklı amaçlara hizmet edebilir ve talebin hangi poliçeye yöneltileceği kazanın koşullarına göre değişebilir. Poliçe şartlarının ve teminat kapsamının önceden incelenmesi süreci daha anlaşılır kılabilir.
(BÜLTEN)
İsmetpaşa Mah. Demircioğlu Cad.
No:103 Merkez / Çanakkale
+90 286 212 91 91, +90 286 212 91 92
+90 533 022 68 98